Исследования рынка и разработка
Для сайта мы отобрали четыре работы о торговых системах. В них разбираем, сколько стоила ликвидация шорта по SUI, где искать вход на откате ETH, как подбирать параметры и почему отжиг может привести к переобучению.
Мы потеряли 1 000 долларов за 8 секунд
Исходная маржа 1 000 $
Биржа заработала на этой ликвидации 750 долларов — три четверти нашей исходной маржи. Мы буквально подарили ей эти деньги.
Почему это существенно? Мы вошли по 4,2358. В секунду ликвидации максимальная цена сделок составляла 4,2410: даже при закрытии по этому максимуму движение цены объясняло бы около 250 долларов убытка. Оставшиеся 750 долларов — разница между потерянной маржой и этим расчётом по рыночной цене.
При ликвидации расчёт с трейдером и последующее закрытие позиции на рынке — разные операции. Если биржа закрывает принятую позицию выгоднее цены её передачи, разница остаётся у неё. В нашем случае эти 750 долларов пошли бирже в плюс: наша потеря стала её заработком.
Секундные свечи SUI
- Вход в шорт
- 4,2358Наша цена входа совпала с минимумом секунды.
- Сделки в секунду ликвидации
- 4,2401–4,2410Даже максимальная цена сделки была всего на 0,123 % выше нашего входа.
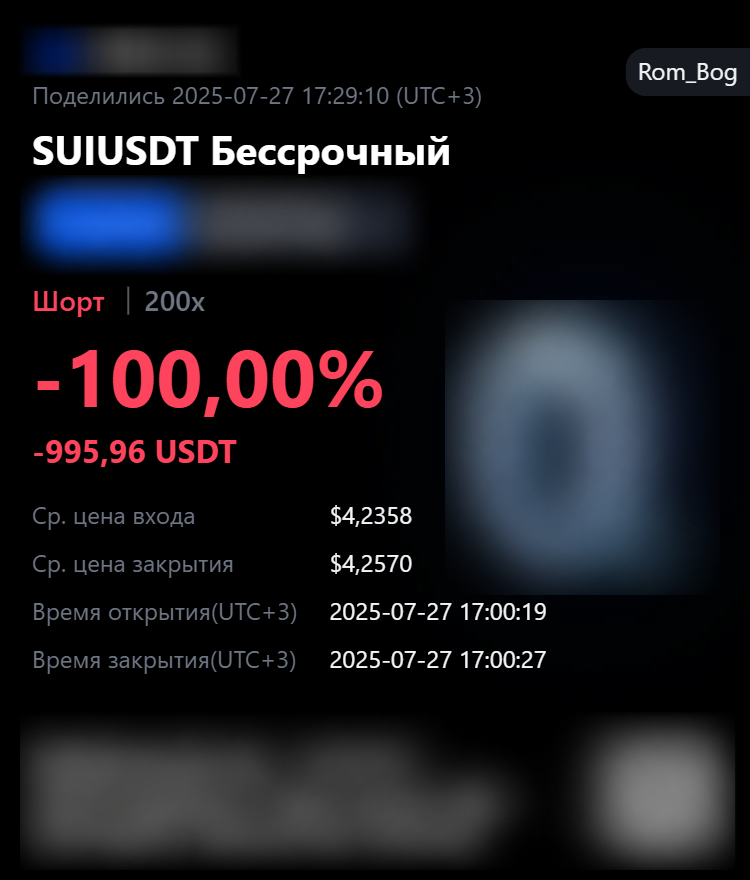
В карточке средняя цена закрытия — 4,2570 USDT. Это расчётная цена потери всей исходной маржи. При плече 200× маржа составляет 0,5% от суммы позиции. Для шорта такой рост цены от входа означает потерю всей маржи без учёта комиссий.
В нашем случае биржа выкупила шорт на второй отмеченной свече, в 17:00:27 UTC+3. Цена выкупа попала в диапазон рыночных сделок за эту секунду — от 4,2401 до 4,2410 USDT.
Если не всегда, то в большинстве случаев ликвидация — самый невыгодный выход из позиции по издержкам. Выходите раньше, чтобы сохранить остаток маржи.
Выбор параметров
Ищите область хороших результатов, а не один рекорд.
В этом учебном примере можно менять две настройки:
- AПериод скользящей средней: 10–74 свечи.
- BСрок удержания позиции: 1–41 свеча.
С шагом в одну свечу получаем пар. Каждая пара получает оценку на одном участке истории при одинаковых условиях. Высота и цвет показывают балл.
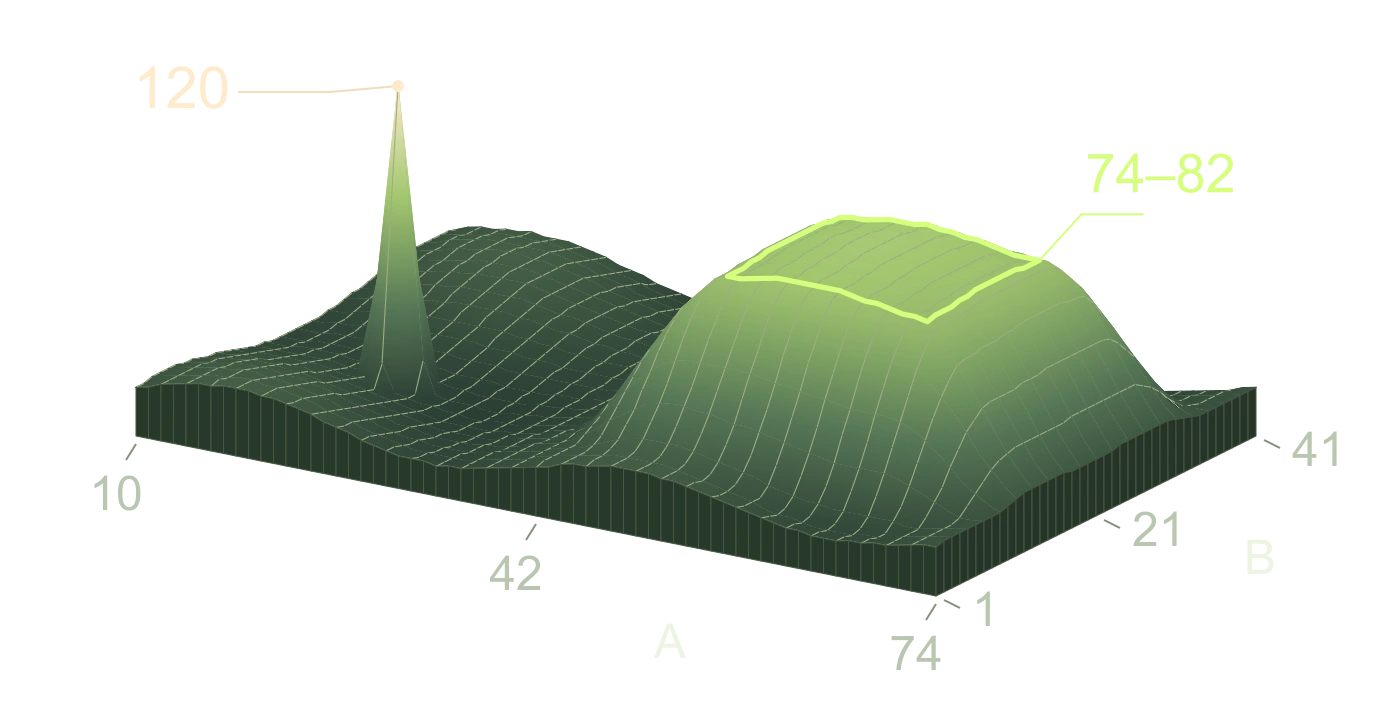
Одиночный пик
Самая высокая точка набирает 120 баллов. Но стоит изменить один из параметров на шаг, и оценка падает до 70. Такой рекорд слишком чувствителен к точной настройке, чтобы выбирать его только за первое место.
Зона поиска
Рядом есть другая область: 255 соседних комбинаций дают от 74 до 82 баллов. Здесь высокий результат сохраняется у множества близких настроек. Такую область стоит проверить на другом участке истории.
Стоит проверить те же пары настроек на другом участке истории, который не участвовал в подборе. Постройте второй график в той же шкале и сравните его с первым. Сохранились ли высокие оценки у тех же соседних пар?
Рекорд показывает, какая пара однажды оказалась лучшей. Если на новом периоде плато возникает в том же месте, это говорит об устойчивости этой области настроек.
Наш уровень для отката
Используя собственные бэктестеры и историю более десяти лет рыночных данных, мы рассчитали авторский уровень и определили зону, в которой при условии продолжения текущего тренда наиболее вероятно завершение текущей коррекции — достижение предельной глубины отката перед возобновлением движения по тренду.
Лимитные заявки размещаем у границы этой зоны. Ниже — примеры ETH.
Алгоритм имитации отжига в трейдинге
Рекорд на одних данных. Провал на других.
Любителям спортивного программирования посвящается. Если цель — выжать максимальную оценку из заданных данных, сильный алгоритм поиска справится с этим убедительно. Но результат торговой модели должен выдерживать и данные, которые поиск ещё не видел.
Зачем иногда снижать оценку?
В этом эксперименте поиск начинается с набора весов θ. Случайно изменим один вес и оценим новый набор θ′ на той же синтетической выборке A. Оценка S — процент верных прогнозов. Улучшение принимаем всегда. Если иногда разрешать и шаг вниз, поиск сможет пройти через впадину между двумя вершинами.
Название метода отсылает к постепенному охлаждению нагретого металла. Чем выше температура T, тем охотнее поиск принимает потерю баллов. По мере охлаждения одно и то же падение всё реже проходит отбор. Текущие веса при этом меняются, а лучший найденный набор хранится отдельно.
Начинаем с двенадцати нулевых весов. На каждом шаге выбираем один из них равновероятно и добавляем случайное число из равномерного распределения от −0,8 до +0,8. Если вес выходит за пределы от −4 до +4, берём ближайшую границу. Температуру измеряем в процентных пунктах. За 6 000 шагов она падает с 18 до 0,09.
Изменение оценки
Шанс принять шаг
Охлаждение по шагам, начиная с нулевого
На одном из шагов эксперимента доля попаданий снизилась на 11,11 п. п. При температуре 17,98 шанс принять такой шаг составил 53,9 %. Выпавшее число 0,47 оказалось ниже порога. Оценка упала до 50%, а рекорд остался на уровне 61,11%.
Торговое правило на случайном рынке
Допустим, перед каждой сделкой мы видим двенадцать взвешенных критериев. Складываем их значения с учётом весов. Если сумма равна нулю или положительна, открываем лонг, если отрицательна — шорт. После входа цена с равной вероятностью проходит десять базисных пунктов вверх или вниз. Направление следующей свечи не зависит от этих критериев.
Закрываем позицию через одну свечу. Один базисный пункт — это 0,01% от размера позиции. Вход и выход вместе стоят два пункта. Верный прогноз приносит восемь пунктов после издержек, ошибка стоит двенадцать. Обозначим чистый результат сделки через J, а вероятность верного прогноза через h.
Матожидание сделки в базисных пунктах
Доля верных прогнозов для выхода в ноль
В этом эксперименте каждое новое движение цены независимо от критериев. Для любых заранее зафиксированных весов вероятность верного прогноза равна половине.
Матожидание на новой сделке, в базисных пунктах
Что останется от рекорда?
На выборке A поиск пробует 6 000 изменений весов, каждый раз оценивая одни и те же 18 сделок. Сохраняем веса с наибольшей долей попаданий и применяем их без изменений к следующим 1 800 сделкам выборки B. Движения цены и издержки в обеих выборках заданы по одним правилам.
Верных прогнозов — 18 из 18
Верных прогнозов — 911 из 1 800
Насколько точно выборка B оценивает вероятность попадания? Обозначим число проверочных сделок через n, а вероятность верного прогноза через h. Если сделки независимы и вероятность у них одинаковая, двусторонний 95%-й интервал Уилсона образуют все значения h, удовлетворяющие неравенству ниже.
Наблюдаемая доля попаданий на выборке B
Интервал Уилсона с уровнем доверия 95%
В интервал входит 50%. Даже его верхняя граница ниже 60%, необходимых для безубыточности. Подставив обе границы в формулу матожидания сделки, получаем 95%-й интервал для среднего результата после издержек — от -2,34 до -1,42 б. п.
Вывод интервала Уилсона · NISTПереобучение
Зафиксируем правило до того, как увидим исходы. Если движения независимы и оба направления равновероятны, шанс угадать все 18 — один из 262 144. Если подбирать веса после того, как исходы известны, сколько последовательностей можно воспроизвести без ошибки?
Каждая из 18 сделок — точка в пространстве из 12 измерений, по одному на критерий. Веса задают гиперплоскость через начало координат. Знак взвешенной суммы определяет сторону каждой точки и направление сделки. Теорема Ковера даёт число последовательностей, для которых можно выбрать веса так, чтобы гиперплоскость разделила исходы и ни одна точка не попала на границу.
По условию теоремы любые 12 векторов признаков должны быть линейно независимы. Мы проверили все 18 564 таких наборов в выборке A. Веса можно умножить на достаточно малое положительное число, чтобы они вошли в диапазон поиска. Знак каждого прогноза при этом сохранится.
Число точно разделимых последовательностей на A
Вероятность точной подгонки на A
Как часто поиск действительно находит такие веса? На каждой из 32 новых обучающих выборок даём ему 6 000 попыток. В 24 случаях он угадывает хотя бы 17 движений из 18, в 9 из них — все 18. Бюджет поиска ограничен. После подбора шанс угадать следующее движение у каждого зафиксированного правила по-прежнему равен 50%.
Теорема Ковера · формула (5)Почему три отрезка из четырёх убыточны
Разобьём выборку B на 100 последовательных отрезков по 18 сделок. В минусе оказались 77 из 100. Для нашего случайного рынка вероятность такого убытка можно вычислить точно.
При независимых движениях число верных прогнозов K в 18 сделках имеет биномиальное распределение с вероятностью успеха 50%. Десять выигрышей ещё оставляют убыток, одиннадцать уже дают прибыль. Каждый биномиальный коэффициент считает, сколькими способами можно разместить k верных прогнозов среди 18 сделок.
Вероятность убыточного отрезка
Эта вероятность рассчитана для нашего синтетического рынка. У рабочей стратегии долю попаданий, размер выигрыша и издержки проверяют на рыночных данных, отложенных до подбора. Если после проверки изменить правило, этот отрезок тоже повлияет на выбор.
Поиск успешно решил поставленную задачу: нашёл настройки для A. Но вместе с полезными зависимостями он мог подстроиться под случайные особенности этих данных. Это переобучение. Чем сильнее поиск и настойчивее погоня за рекордом, тем легче ошибиться, считая модель устойчивой.